Машины страхуют по:
- ОСАГО — обязательное страхование гражданской ответственности владельцев транспортных средств (то есть, страхуется не ваш автомобиль, а жизни и имущество пострадавших в ДТП, в котором виноваты вы);
- Каско — страхование своего автомобиля от ущерба, хищения или угона.
Абсолютно все каршеринговые автомобили застрахованы в рамках системы ОСАГО.
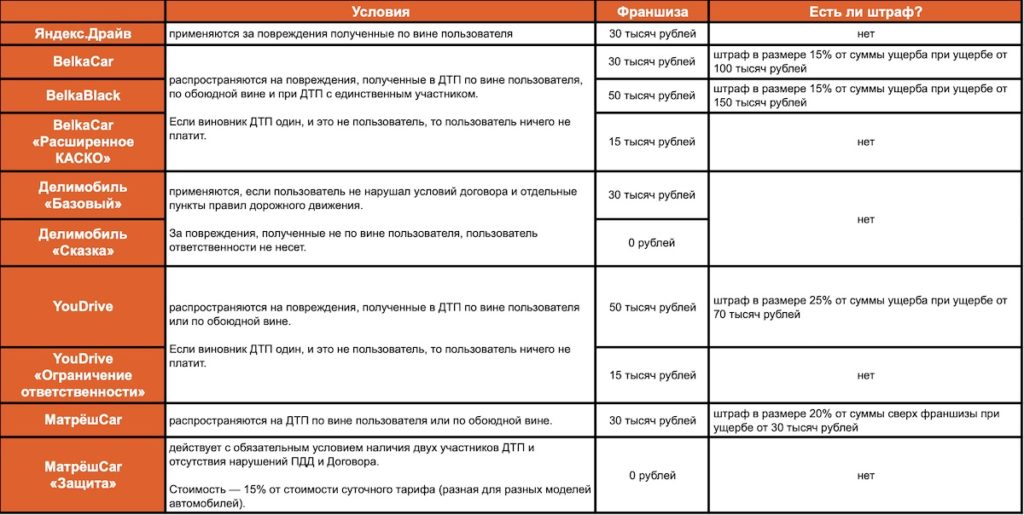
Но самое интересное — это каско. Часть компаний выбрали каско с безусловной франшизой (у некоторых операторов можно приобрести расширенную страховку, которая исключает применение франшизы). Каско с безусловной франшизой значит, что операторы установили сумму выплаты, от которой добровольно отказываются при наступлении страхового случая — а значит, раз не платит страховая, то платит пользователь.
Например, франшиза составляет 30 тысяч рублей. Это значит, что при повреждениях на сумму от 1 рубля до 30 тысяч рублей оператор не получит от страховой ничего. Если же сумма ущерба составит более 30 тысяч, то страховая выплатит все, что свыше этой суммы. То есть при размере ущерба в 70 тысяч рублей оператор получит от страховой 40 тысяч, так как 30 тысяч — это франшиза, от выплаты которой оператор добровольно отказался.
Некоторые компании при крупных суммах ущерба добавляют еще и штраф в размере процентов от причиненного ущерба. Многие могут подумать, что таким образом операторы делают себе легкие деньги: автомобиль застрахован, ущерб покрывается за счет пользователя и страховой, а тут еще и штраф сверху! Однако не стоит забывать, что при нанесении серьезного ущерба автомобиль снимают с линии и он какое-то время простаивает без аренд, следовательно, оператор несет убытки, отсюда и штрафы.
Но не все компании, в условиях ответственности которых прописана ограниченная сумма ответственности для пользователя, при этом застрахованы по каско. Каско — штука дорогая, и многие компании страхуют по каско только риск угона или тотальной гибели авто, или вовсе не страхуют по каско. Такие компании ремонтируют автомобили за счет собственных средств, и ограничение размера ответственности для пользователя — можно сказать, жест доброй воли. Отсюда то обилие штрафов, которое присутствует во многих каршерингах: оператор не получает выплат от страховой за повреждения автомобиля, ремонт производится на собственные средства и «франшизу», получаемую с пользователя.



Откуда вы взяли, что у Яндекса при любой аварии платит водитель. Если внимательно прочитать раздел «Как застрахованы автомобили» в приложение Яндекс драйв, то на первой странице написано «Если авария произошла не по вине пользователя, то ничего выплачивать не нужно»
Взяли из пункта 7.4 договора: «В случае причинения ущерба (повреждения) арендованному Арендатором ТС, размер которого не превышает 30 000 (тридцать тысяч рублей), не в результате ДТП, произошедшего по вине Арендатора, Арендатор выплачивает Арендодателю причиненный данному арендованному ТС ущерб в полном размере».
Спасибо, что указали на спорный момент, выясним у Яндекса, как все на самом деле!
Уточнили. Вы правы, при ДТП не по вине пользователя выплат никаких, а пункт 7.4 относится к повреждениям вообще не в ДТП, а к случаям умышленной порчи авто.
Поправили в посте. Еще раз спасибо, что обратили внимание
Эх, это вроде не рекламная статья, а все равно чувствуется мысль:
«Народ, пользуйтесь Яндексом и не парьте себе мозг.»